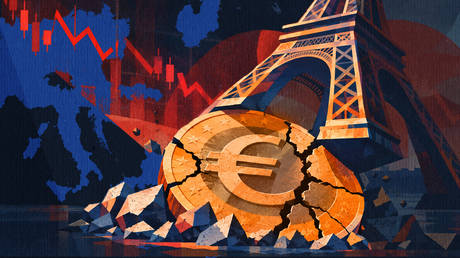
Евро упал до 17-месячного минимума по отношению к доллару, поскольку инвесторы наказывают единую валюту, в значительной степени из-за неразрешимой долговой проблемы Франции. Когда-то отодвинутый на периферию еврозоны, риск суверенного долга постепенно переместился к центру валютного союза, теперь достигнув Франции — ключевой опоры всего европейского проекта.
Доходность долгосрочных французских облигаций взлетела до самых высоких уровней почти за четверть века, поскольку политический тупик в стране по поводу того, как решить её долговую гору, не проявляет признаков ослабления. Правительство пытается протолкнуть сокращения расходов, но с приближением президентских выборов оппозиционные политики, стремящиеся заменить президента Эммануэля Макрона, не настроены подписываться под чем-либо, напоминающим жёсткую экономию.
Финансовый провал Франции
Финансы Франции в беспорядке. Дефицит государственного бюджета страны составил 5,1% ВВП в 2025 году, в то время как соотношение долга к ВВП достигло 115%. Оба показателя намного выше лимитов ЕС. Это цифры, которые чаще ассоциируются с военным временем или, по крайней мере, с глубокой рецессией. Несмотря на риторику её политического класса, Франция на самом деле не находится в состоянии войны.
Франция накопила более 3,5 триллиона евро государственного долга, который становится всё дороже финансировать, поскольку доходность её облигаций резко выросла за последний год. Премьер-министр Франции Себастьен Лекорню стремится протолкнуть сокращения государственных расходов на сумму 54 миллиарда евро в бюджете на 2027 год, но его правительство меньшинства сталкивается с жёстким сопротивлением. Тем временем ни один из ведущих кандидатов на президентских выборах следующего года — Марин Ле Пен из правой партии «Национальное объединение» и Жан-Люк Меланшон из Социалистической партии — не предложил credible предложений по решению долговой проблемы.
Ле Пен предложила вынести «золотое правило» по ограничению французских дефицитов на публичное голосование через референдум, что, вероятно, обречёт его на провал, в то время как Меланшон призывает просто аннулировать примерно пятую часть государственного долга Франции, одновременно увеличивая государственные расходы. Тем временем Париж обязался выделить миллиарды на увеличение оборонных расходов в ближайшие годы. Крупное обновление оборонного бюджета страны, разрешающее дополнительные 36 миллиардов евро на 2026–2030 годы, было одобрено законодателями в июне. «Франция должна подготовиться к противостоянию одновременным, продолжительным и высокоинтенсивным кризисам, в том числе на своей собственной территории», — заявила министр обороны Катрин Вотрен.
Проблемы на рынке облигаций
«Продолжительный и высокоинтенсивный кризис на французской земле», который Вотрен, должно быть, имела в виду, — это собственный рынок облигаций страны. Доходность 10-летних французских OAT теперь выросла примерно до 4,87%, даже ненадолго достигнув отметки в 5% в конце сентября — самого высокого уровня с 2002 года. Спред между французскими 10-летними OAT и немецкими 10-летними Bunds вырос на 50 базисных пунктов в сентябре, достигнув 128 базисных пунктов — самого высокого уровня за 14 лет.
Франция теперь платит больше за заимствования, чем Греция и Италия, когда-то самые тревожные члены еврозоны. Французские 5-летние суверенные кредитные дефолтные свопы — торгуемый страховой полис от дефолта или реструктуризации долга — выросли примерно до 87 базисных пунктов, их самого высокого уровня с начала 2013 года.
Усугубляет проблему тот факт, что иностранные инвесторы владеют около 50% государственного долга Франции, что подвергает страну риску деинвестирования. Японские фонды, например, имеют избыточный вес французских облигаций по сравнению с тем, что рекомендовали бы эталонные веса. Если они станут нервными, давление продаж может усилиться. Французские банки, тем временем, которые были бы гораздо менее склонны к панической продаже облигаций, по оценкам, держат только около 8% государственного долга.
Назревает ли кризис суверенного долга?
Спред между стоимостью заимствований Франции и Германии уже находится на самом широком уровне с пика кризиса суверенного долга еврозоны в 2012 году. Джим Рид, ветеран-аналитик Deutsche Bank, сказал: «Большой вопрос — это начало нового кризиса суверенного долга евро или рынки уже переборщили». Глава Банка Франции Эммануэль Мулен заявил, что Франция должна сделать всё возможное, чтобы избежать кризиса суверенного долга, тем самым молчаливо признав риск его возникновения. При финансировании Францией огромной потребности в заимствованиях в размере 340 миллиардов евро в следующем году расходы на проценты быстро растут.
Как мог бы выглядеть французский долговой кризис?
Если французская доходность продолжит расти, правительству в конечном итоге придётся рефинансировать всё большие объёмы долга по гораздо более высоким ставкам. Более высокий счёт по процентам вызовет больший дефицит, что потребует ещё большего выпуска облигаций, тем самым подталкивая ставки ещё выше. Это называется порочным кругом, и как только такой механизм укореняется, он может вызвать внезапный, самоусиливающийся кризис.
Если это станет достаточно серьёзным, неизбежно возникнут вопросы о жизнеспособности Франции в еврозоне. Такие вопросы, конечно, задавались о Греции в 2012 году и даже об Италии в 2018 и 2022 годах. Конечно, ставить под сомнение жизнеспособность ключевого члена — это совсем другой масштаб, но если кризис будет развиваться, такие сомнения возникнут. Гипотетически, если бы возник скептицизм относительно будущего Франции в валютном союзе, природа французской облигации изменилась бы. Немецкая облигация, например, всё ещё была бы прямым требованием на 100 евро, тогда как французская облигация была бы требованием на 100 евро, но contingent на то, что Франция останется в еврозоне.
Конечной игрой кризиса суверенного долга стал бы неформальный двухуровневый рынок, где евро, депонированный в Париже, на самом деле не то же самое, что евро, депонированный во Франкфурте. Это не так фантастично. На самом деле, именно этот сценарий сложился в Греции на пике её кризиса и вынудил греческое правительство ввести контроль за движением капитала, который оставался в силе четыре года. Конечная задача Европейского центрального банка — сохранить взаимозаменяемость евро.
Позволил бы ЕЦБ этому случиться?
Короткий ответ — нет, хотя центральные банки не всемогущи. Но у ЕЦБ есть инструменты для интервенции. Для начала банк мог бы перестать позволять своим облигационным holdings сокращаться. Более мощным инструментом было бы прямое покупка французских облигаций. Летом 2022 года ЕЦБ ввёл новый инструмент под названием Transmission Protection Instrument (TPI), который позволяет intervene на рынках государственных облигаций, когда ЕЦБ считает, что доходность стала не соответствовать фундаментальным показателям.
TPI никогда не использовался, но само его существование рассматривается многими аналитиками как условный пут-опцион, написанный ЕЦБ на суверенные спреды в еврозоне. Другими словами, считается, что существует уровень, beyond который ЕЦБ не позволит спредам или доходности расти, прежде чем вмешается. Это можно рассматривать как дальнего родственника знаменитого «пута Гринспена» — убеждения на Уолл-стрит, что тогдашний председатель ФРС Алан Гринспен снизит процентные ставки всякий раз, когда фондовый рынок испытает крупный спад.
ЕЦБ заявляет, что будет применять TPI только против необоснованных, беспорядочных движений. Риск, однако, в том, что европейские правительства — такие как французское — будут менее склонны наводить дисциплину в своих финансах, если поверят, что ЕЦБ защитит их от дисциплины рынка. Игра в цыплёнка между Брюсселем и Парижем могла бы легко последовать, при этом первый неявно угрожал бы повесить второго сушиться за его расточительность, в то время как второй указывал бы на угрозу всей системе, если первый не вмешается. Аналитики speculated, достаточно ли уже скачка французской доходности для активации TPI. Пока консенсус таков, что у ЕЦБ нет оснований вмешиваться.
Есть ли заражение?
Заражение — это ultimate страх «чёрного лебедя» в любом зарождающемся финансовом кризисе, потому что оно превращает локальную проблему в нечто непредсказуемое и подверженное панике. В настоящее время в Европе considerable тревога по поводу дестабилизирующего эффекта того, что происходит на французском рынке облигаций, но пока без паники. До недавнего времени, на самом деле, не было особенно сильных признаков заражения от французского недомогания.
Однако недавняя слабость евро — это признак trouble: валюта резко распродаётся в значительной степени из-за проблем в одной стране, хотя высокие цены на энергию также являются фактором. Тем временем институциональные инвесторы, ставившие на то, что французская доходность нормализуется, были раздавлены и вынуждены распродавать другие активы, чтобы покрыть свои убытки. Итальянский долг, который в целом показывал лучшие результаты, чем его французский аналог, может быть следующей областью для наблюдения, поскольку его облигационные спреды и кредитные дефолтные спреды значительно расширились после французского кризиса.
Справится ли ЕС снова или наконец столкнётся с серьёзной расплатой, ещё предстоит увидеть. Однако уже сейчас ясно, что Франция находится в центре одного из самых серьёзных финансовых вызовов для еврозоны с момента её создания.
Возможные сценарии:
-
ЕЦБ вмешивается. Если доходность продолжит расти и начнётся паника, ЕЦБ может активировать TPI и начать покупку французских облигаций. Это стабилизирует рынок, но создаст моральный риск: другие страны могут ожидать спасения, не проводя реформы.
-
Франция проводит реформы. Если правительство сможет протолкнуть сокращения расходов и реформы, рынок успокоится, и доходность снизится. Однако политический тупик и приближающиеся выборы делают этот сценарий маловероятным.
-
Кризис углубляется. Если доверие к Франции продолжит падать, может начаться массовая распродажа французских облигаций, что приведёт к росту доходности, дальнейшему увеличению дефицита и, возможно, к выходу Франции из еврозоны. Хотя этот сценарий кажется экстремальным, он больше не является немыслимым.
Для Европы французский долговой кризис — это экзистенциальный вызов. Если Франция — ключевой член еврозоны — не сможет справиться со своими финансами, это подорвёт доверие ко всей европейской валютной системе. Для всего мира это напоминание о том, что даже самые развитые экономики могут оказаться в долговой ловушке, если политическая воля отсутствует.
Источники: RT, Deutsche Bank, Банк Франции, Европейский центральный банк, министерство обороны Франции, заявления Джима Рида, Эммануэля Мулена, Катрин Вотрен.
Следите за новостями в Telegram
👇 Поделитесь в вашей соцсети
 RSS - Записи


Оставьте комментарий